【美中关税战】美中关税战八年后再检视:中国直接出口锐减 供应链却绕道第三国续进美国
9/23/2026 2:34:09 PM 浏览 780 次美中关税战从2018年开打至今已超过八年。随着中国国家主席习近平访美,美中经贸关系再度成为焦点。回顾这场历时多年的贸易与科技角力,美国对中国直接进口确实大幅下降,但全球供应链并未因此与中国完全脱钩,中国制零组件与中间产品透过第三国加工、组装后进入美国市场的情况,也让「降低对中依赖」的实际成效变得更加复杂。
《彭博》专栏作家Scott Lincicome分析指出,川普政府2018年对中国发动贸易战后,美国陆续祭出高额关税、出口管制及科技限制,希望迫使北京调整产业政策,同时降低美国供应链对中国的依赖,并限制中国在先进科技领域快速追赶。然而八年后重新检视,部分政策确实改变了双边贸易结构,但中国在全球制造供应链中的角色仍然相当重要。
中国直接出口美国大减 供应链却没有完全脱钩
美国2018年依据《1974年贸易法》第301条,开始对数百亿美元中国商品加徵关税,之后制裁范围持续扩大。
从直接贸易数据来看,美国降低对中国进口依赖的效果相当明显。中国占美国整体进口比重已由2017年的两成以上,大幅下降至2025年的约9%。苹果等跨国企业也陆续把部分生产线移往印度、越南及其他亚洲国家,美国企业供应链呈现更加分散的趋势。
问题在於,「中国制造」并不一定会以「中国出口」的形式出现在美国海关统计中。
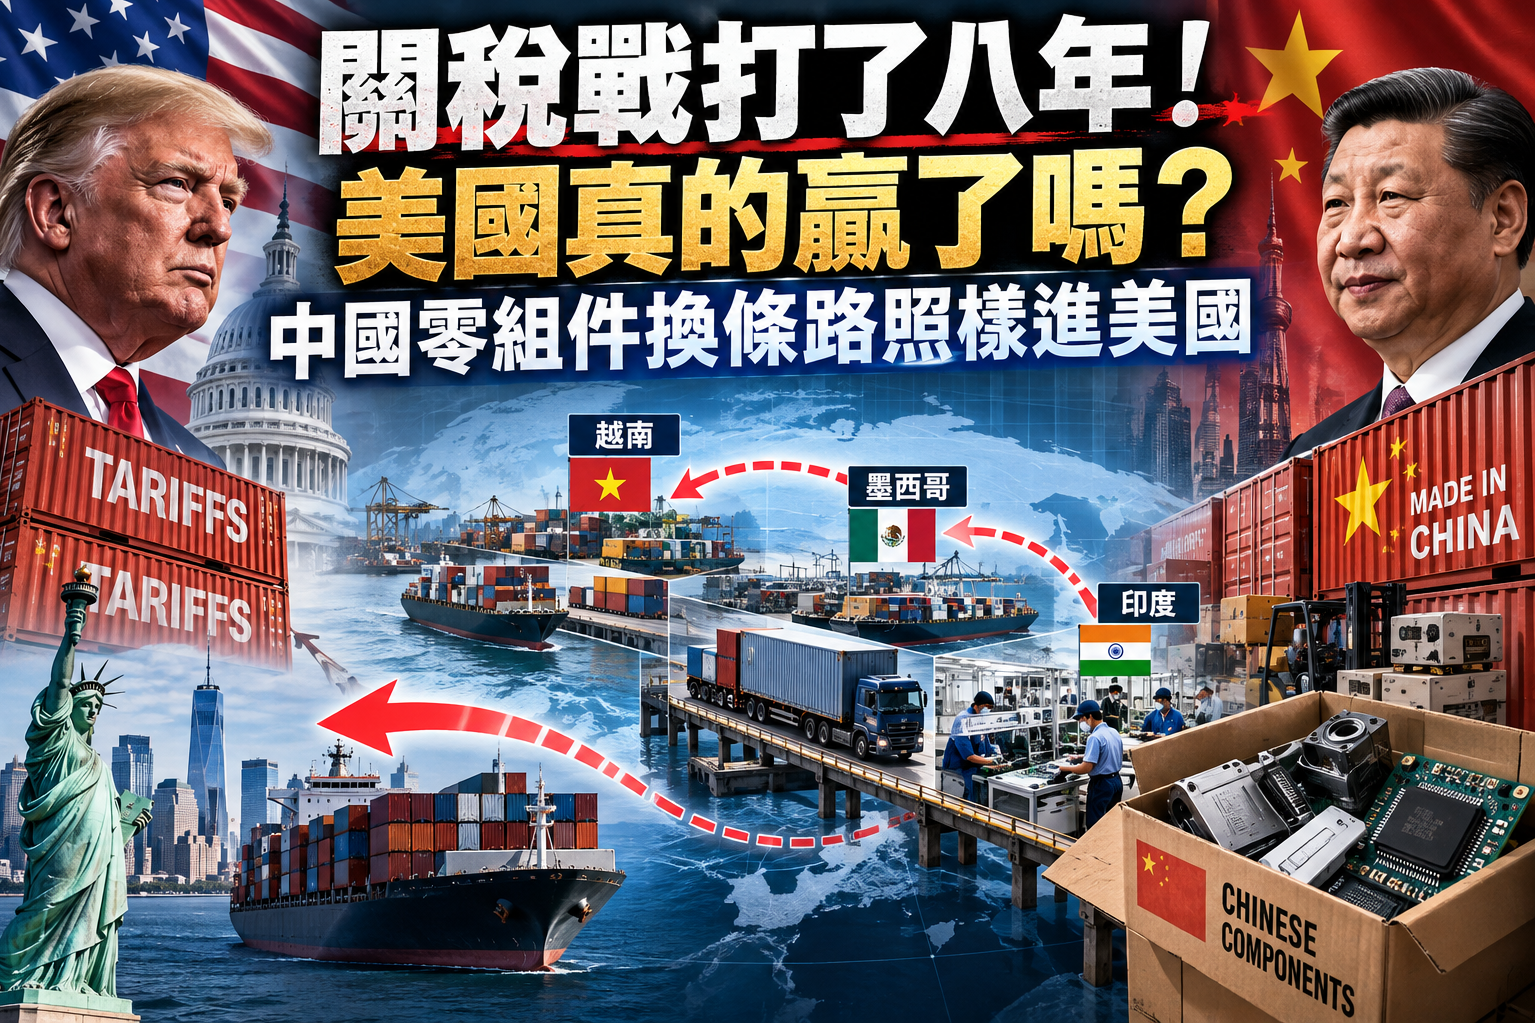
Lincicome指出,如果把经由越南、墨西哥及其他第三国加工、组装后再出口美国的中国零组件与中间产品纳入计算,美国供应链实际使用的中国产品含量,下降幅度可能远小於表面上的双边进口数据。
换句话说,部分供应链并不是完全离开中国,而是改变了进入美国市场的路线。
关税改变贸易路线 中国企业加速「第三国布局」
面对美国高关税,中国企业也开始重新配置全球生产网络。
部分企业选择前往东南亚、墨西哥等地投资设厂,再利用当地生产与组装能力进入美国及其他市场。另一方面,中国企业也积极拓展欧洲、亚洲、拉丁美洲、中东及非洲市场,以降低对美国市场的依赖。
因此,美国从中国「直接进口」虽然明显减少,却不等於中国已经退出全球供应链。
这也是八年关税战后最值得关注的变化之一:美中双边贸易下降的同时,全球供应链却变得更加迂回与复杂。
科技封锁加码 中国同步推动自主替代
除了关税,美国近年另一项重要政策,就是限制中国取得先进半导体、AI晶片及高阶晶片制造设备。
包括辉达(Nvidia)最先进AI晶片,以及荷兰艾司摩尔(ASML)的高阶半导体设备,都受到不同程度的出口限制。这些措施确实提高中国取得尖端科技的难度,但另一方面,也促使北京投入更多资源发展国产半导体、AI晶片及相关设备。
Lincicome认为,这形成另一项政策上的两难:出口限制可以减缓中国取得部分先进技术的速度,但长期而言,也可能刺激中国企业加快寻找替代方案,降低对美国科技供应商的依赖。
中国产业政策没有因关税战明显退场
2018年美国发动301关税行动的重要理由之一,就是希望中国改变政府补贴、技术移转及国有企业主导等产业政策。
然而多年后,中国政府仍持续透过产业政策扶植半导体、电动车、电池、人工智慧及高阶制造等战略产业,国有企业在中国经济中的影响力也依然庞大。
同时,中国在稀土及部分关键原材料供应链上仍具有重要地位,使北京在美中经贸谈判中保有一定筹码。
这也说明,关税可以改变商品价格与贸易流向,却未必足以迫使另一个大型经济体改变整体经济与产业发展模式。
美国降低对中直接进口 代价与效果仍有争论
美国政府数据显示,2025年美国自中国进口商品约3,087亿美元,较2024年下降近三成,美国对中国商品贸易逆差也降至约2,027亿美元。这显示关税及供应链重组确实对双边贸易产生重大影响。
支持关税政策者认为,这代表美国成功降低对中国直接进口的依赖,并促使企业把供应链转向盟友及其他生产基地。
但批评者则指出,供应链转移并不等於完全「去中国化」。若中国零组件先出口至第三国,再经加工后进入美国,实际依赖程度可能高於传统双边贸易统计所呈现的数字。此外,关税成本最终由进口商、企业或消费者承担多少,也一直是美国国内争论的焦点。
八年关税战改变全球供应链 但美中经济仍难完全切割
八年下来,美中贸易战确实重新塑造了全球供应链。
美国从中国直接进口的比例大幅下降,企业生产基地更加分散;中国企业则透过第三国设厂、拓展其他海外市场及加速科技自主,重新调整全球布局。
因此,这场关税战带来的结果,与其简化为「谁输谁赢」,更准确的描述可能是:美国降低了对中国直接进口的依赖,但中国在全球制造与中间财供应链中的角色并未消失,部分商品只是换了一条路进入美国市场。
随着美中竞争从关税延伸至AI、半导体、稀土与先进制造,下一阶段真正的较量,可能不再只是「从哪个国家进口」,而是哪一方能建立更具韧性、技术优势与成本竞争力的全球供应链。
本文由华人工商资讯组编辑整理,并使用 AI 工具协助润饰,内容经人工查证与审核/本图由 AI 协助生成
把此文章分享到:
关於 刘元正房地产经纪
